



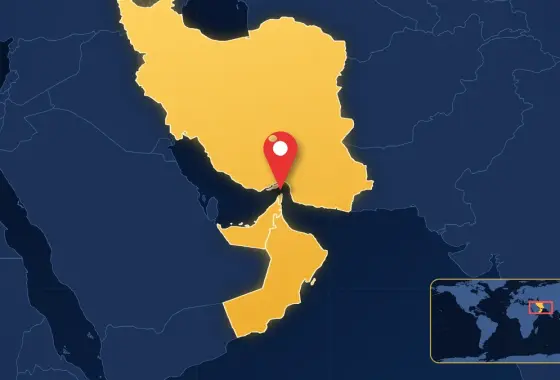
La Agencia Internacional de la Energía (AIE), en su informe anual World Energy Outlook 2026 publicado el jueves 19 de noviembre de 2026, describió la crisis provocada por el conflicto en Oriente Próximo y la interrupción del tráfico marítimo por el estrecho de Ormuz como «el mayor choque de oferta energética registrado». Según la agencia, hasta noviembre el mundo había perdido en total 2.800 millones de barriles de petróleo y 60.000 millones de metros cúbicos de gas natural de suministro procedente del Golfo.
El director ejecutivo de la AIE, Fatih Birol, dijo: «La crisis de Ormuz ha supuesto un enorme choque para el sistema. Y no veo ningún camino creíble para que el mundo de la energía vuelva a ser como antes». Birol subrayó además que los escenarios del informe no son previsiones, sino trayectorias alternativas que muestran distintas posibilidades.
¿Cuánto podrían caer los flujos de petróleo por el estrecho de Ormuz?
Según The National, con los combates iniciados a finales de febrero, los flujos de petróleo por el estrecho cayeron de unos 20 millones de barriles diarios a unos 3 millones entre marzo y mayo. En el caso de la AIE en que la crisis sigue siendo un riesgo prolongado, con nuevos oleoductos de desvío, fuentes alternativas de suministro e importadores que reducen la demanda, la cantidad de petróleo que cruza el estrecho podría bajar a 8,5 millones de barriles diarios en 2030 y a menos de 2 millones en 2035.
Sin embargo, el informe señala que, aunque los países importadores pueden reducir con el tiempo su dependencia del estrecho, no ocurre lo mismo con Oriente Próximo en su conjunto. En todos los escenarios, Oriente Próximo sigue siendo la mayor región exportadora de petróleo a los mercados internacionales.
¿Por qué no bastan los oleoductos?
Una de las conclusiones más llamativas del informe es que, aunque los productores del Golfo construyeran unos 40.000 millones de dólares en nuevos oleoductos para sortear el estrecho, sus exportaciones de petróleo seguirían expuestas a interrupciones. Según The National, hay unos 7 millones de barriles diarios de nueva capacidad de oleoductos planificada o en estudio; sin embargo, solo la segunda línea Habshan–Fujairah de Emiratos Árabes Unidos (1,8 millones de barriles diarios) está en construcción. La ampliación del oleoducto Este-Oeste de Arabia Saudí y dos proyectos de rutas iraquíes aún no han comenzado. La AIE advierte de que, mientras persista la inestabilidad en la región, las rutas alternativas también serán vulnerables a ataques.
La situación es aún más difícil para el gas natural licuado (GNL): Catar y EAU no tienen ninguna forma viable de sortear el estrecho para sus exportaciones de GNL. Según el informe, los ataques iraníes contra las instalaciones de Ras Laffan, en Catar, dejaron fuera de servicio más de 17.000 millones de metros cúbicos de capacidad anual, cuya recuperación llevará unos tres años.
¿Qué se prevé para los productores y los precios?
Según datos del informe citados por The National, se prevé que la producción de petróleo de EAU pase de 4,4 millones de barriles diarios en 2025 a 5,8 millones en 2035; EAU abandonó la OPEP en mayo. La producción de Arabia Saudí se mantiene en torno a 12 millones de barriles diarios. En el escenario de políticas actuales, los ingresos netos de Oriente Próximo por petróleo y gas suben de 620.000 millones de dólares en 2025 a 860.000 millones en 2035. Si los importadores aceleran la diversificación, las exportaciones de petróleo de la región podrían caer alrededor de un 20 % y las de GNL alrededor de un 60 %.
No obstante, la AIE afirma que, si la crisis se resuelve claramente, el panorama podría invertirse: la oferta podría recuperarse con fuerza a medida que lleguen al mercado los volúmenes de GNL retrasados, creando un «mercado de compradores» para el petróleo y el gas natural con una presión bajista significativa sobre los precios. Según la agencia, una electrificación más rápida podría cambiar aún más las perspectivas de ambos combustibles.
¿Cómo afecta esta crisis a la transición energética?
Según el informe, los gobiernos están diversificando sus fuentes de suministro, rutas comerciales, combinaciones de combustibles y cadenas de suministro tecnológico, favoreciendo los recursos nacionales y acelerando la electrificación. Las renovables, con la energía solar a la cabeza, y la energía nuclear son las que más pueden ganar con esta tendencia, y la eficiencia energética y los biocombustibles también podrían avanzar. Por otro lado, la preocupación por la seguridad energética podría prolongar la dependencia del carbón, sobre todo en Asia.
La AIE señala que desde 2019 la demanda mundial de electricidad ha crecido más rápido que la economía y el doble de rápido que la demanda total de energía. En todos los escenarios exploratorios del informe, la cuota de la electricidad en el consumo final de energía se acerca al 30 % a escala mundial en 2035. A medida que el aumento de los ingresos, el crecimiento demográfico y las temperaturas más altas impulsan la demanda de movilidad, calefacción, refrigeración e informática, la energía necesaria para refrigerar supera por primera vez en la historia a la necesaria para calentar. El informe advierte también de que el acceso a la electricidad y a la cocina limpia, que se aceleró en 2025, podría frenarse por los altos precios y la escasez de 2026, sobre todo en los países en desarrollo. Las políticas actuales o anunciadas conducen a un calentamiento global de 2,5–2,9 °C.
Birol dijo que los países deben tener cuidado de «no sustituir una dependencia por otra» al buscar la seguridad energética, y subrayó que «la seguridad energética y las transiciones energéticas nunca han estado tan estrechamente alineadas».
¿Qué significa esto?
El informe muestra que la crisis de Ormuz ha dejado de ser una interrupción temporal y ha empezado a cambiar de forma permanente las estrategias energéticas de los países. Para países como Türkiye, que cubren la mayor parte de sus necesidades energéticas con importaciones, la diversificación de fuentes y rutas, el aumento de la capacidad nacional y renovable y la eficiencia destacan como puntos clave de la agenda de la próxima década. Según la AIE, la duración de la crisis será el factor más importante para determinar la magnitud de este cambio.
Esta información tiene fines exclusivamente informativos y no constituye asesoramiento de inversión.
Esta información se recopiló a las 20:30 (hora de Türkiye) del 19 de noviembre de 2026; conviene seguir los acontecimientos a medida que se actualicen.
Preguntas frecuentes
¿Por qué la AIE califica la crisis de Ormuz como el «mayor choque de oferta»?
Según el informe, hasta noviembre se habían perdido en total 2.800 millones de barriles de petróleo y 60.000 millones de metros cúbicos de gas natural de suministro del Golfo; es la mayor interrupción del suministro energético registrada.
¿Pueden los oleoductos de desvío acabar con la dependencia de Ormuz?
Según la AIE, no. Aunque se construyeran unos 40.000 millones de dólares en nuevos oleoductos, las rutas alternativas seguirían siendo vulnerables a ataques, y no existe una forma viable de sortear el estrecho para el GNL.
¿Qué podría pasar con los precios del petróleo si termina la crisis?
La AIE afirma que una resolución clara podría crear un mercado de compradores para el petróleo y el gas al volver la oferta retrasada, con una presión bajista significativa sobre los precios; se trata de un escenario, no de una previsión.
Sources and further reading
- International Energy Agency (IEA), “As an unprecedented shock reshapes the energy world, its duration will determine the scale of the change” (press release), 19 November 2026.
- The National, “IEA says $40bn spent on pipelines will not end Gulf’s Strait of Hormuz dependence”, 19 November 2026.
- A News, “Hormuz supply shock reshaping how countries meet their energy needs: IEA”, 19 November 2026.
Deja un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *